Kupując mieszkanie w budowie w Batumi, Gonio, Kvariati czy Tbilisi, płacisz za coś, czego jeszcze nie ma. Dlatego bezpieczeństwo pieniędzy zależy od dokumentów, a nie od wizualizacji. W Gruzji nie ma odpowiednika polskiej ustawy deweloperskiej z obowiązkowymi mieszkaniowymi rachunkami powierniczymi i Deweloperskim Funduszem Gwarancyjnym, więc większą część kontroli musisz przeprowadzić sam, najlepiej z niezależnym prawnikiem.
Wiarygodność dewelopera w Gruzji oceniaj na podstawie konkretnej spółki, a nie marki handlowej. Przed wpłatą sprawdź jej dane w rejestrze, prawa do działki, hipoteki i ograniczenia, pozwolenie na budowę, historię ukończonych projektów, rzeczywisty postęp prac, sposób finansowania oraz zapisy umowy dotyczące terminu, kar, zwrotu środków i rejestracji praw kupującego.
Co naprawdę oznacza wiarygodny deweloper
Mieszkam w Batumi od ponad czterech lat i pracuję wyłącznie z kupującymi z Polski. Najczęściej słyszę pytanie: „Czy ten deweloper jest dobry?”. Odpowiedź rzadko jest jednym słowem, bo wiarygodności dewelopera nie da się ustalić jednym wskaźnikiem — ani liczbą lat na rynku, ani oceną w Google, ani liczbą obserwujących w mediach społecznościowych.
Ocenę dewelopera w Gruzji warto rozłożyć na cztery warstwy:
- Osoba prawna — która konkretna spółka podpisuje umowę, przyjmuje pieniądze i odpowiada za zobowiązania.
- Grunt i dokumenty projektu — kto jest właścicielem działki, jakie ciążą na niej wpisy i czy pozwolenie na budowę dotyczy dokładnie tego budynku, który kupujesz.
- Zdolność do realizacji — ukończone budynki, faktyczne tempo obecnej budowy i źródła finansowania.
- Ochrona kupującego w umowie — termin, kary, zwrot środków, zmiany projektu i sposób zabezpieczenia Twojego prawa do lokalu.
Każda warstwa może wypaść dobrze, a mimo to inna może zawieść. Doświadczona marka z rzetelną historią może sprzedawać lokale przez nową spółkę z obciążoną działką. Młoda spółka może mieć uporządkowany grunt, bankowe finansowanie i uczciwą umowę.
Druga zasada to hierarchia dowodów. Najmocniejszym dowodem jest aktualny dokument urzędowy dotyczący konkretnego projektu: wyciąg z rejestru nieruchomości, dane spółki w rejestrze, decyzja o pozwoleniu. Niżej stoją dokumenty prywatne podpisane przez strony, czyli umowa i jej załączniki. Jeszcze niżej znajduje się to, co sam widzisz na budowie. Najsłabsze są opinie internetowe, rankingi, prezentacje i ustne deklaracje sprzedawcy.
W praktyce wygląda to tak: jeżeli prezentacja mówi „oddanie w 2027 roku”, a umowa pozwala przesunąć termin bez limitu, wiąże Cię umowa, nie prezentacja.
Trzecia zasada dotyczy czasu. Pełną kontrolę dewelopera wykonuje się przed pierwszą istotną, trudno odzyskiwalną wpłatą, czyli zwykle przed opłatą rezerwacyjną lub zaliczką. Kluczowe dane rejestrowe warto sprawdzić ponownie tuż przed podpisaniem umowy i przed każdym dużym etapem płatności, bo wpisy w rejestrze mogą się zmienić.
12 sygnałów ostrzegawczych przed podpisaniem umowy
Poniższe sygnały nie są wyrokiem. Każdy z nich oznacza, że trzeba coś wyjaśnić, uzyskać dokument albo zmienić zapis umowy, zanim przelejesz pieniądze. Przy każdym punkcie znajdziesz trzy elementy: dlaczego to ryzyko, co sprawdzić i jaki jest następny krok.
Marka reklamowa nie odpowiada spółce z umowy
Dlaczego to ryzyko: marka nie ma osobowości prawnej. Za zobowiązania odpowiada spółka wpisana w umowie, a jej majątek może być znacznie mniejszy niż renoma marki.
Co sprawdzić: pełną nazwę i numer identyfikacyjny spółki z projektu umowy oraz jej powiązanie z marką i właścicielem działki.
Następny krok: poproś o pisemne wyjaśnienie struktury: marka – grupa – spółka projektowa.
Niejasne dane spółki lub umocowanie podpisującego
Dlaczego to ryzyko: umowa podpisana przez osobę bez umocowania może być trudna do wyegzekwowania.
Co sprawdzić: osoby uprawnione do reprezentacji w Rejestrze Przedsiębiorców Gruzji albo pełnomocnictwo, najlepiej notarialne, z jasnym zakresem.
Następny krok: nie podpisuj, dopóki dane podpisującego nie zgadzają się z rejestrem lub pełnomocnictwem.
Brak jednoznacznego kodu katastralnego
Dlaczego to ryzyko: bez kodu katastralnego nie zweryfikujesz właściciela, obciążeń ani zgodności działki z pozwoleniem.
Co sprawdzić: kod katastralny w umowie, w wyciągu z Public Registry i w pozwoleniu na budowę.
Następny krok: wymagaj wpisania kodu do umowy jeszcze przed rezerwacją.
Niejasne prawo dewelopera do działki
Dlaczego to ryzyko: jeżeli właścicielem gruntu jest inny podmiot, prawo spółki do budowy i sprzedaży lokali musi wynikać z dokumentu, na przykład umowy z właścicielem.
Co sprawdzić: właściciela w wyciągu z rejestru nieruchomości oraz umowę łączącą go z deweloperem.
Następny krok: zleć prawnikowi ocenę, czy właściciel gruntu powinien być stroną umowy lub złożyć oświadczenie.
Hipoteka, zajęcie lub ograniczenie bez wyjaśnionego mechanizmu
Dlaczego to ryzyko: samo istnienie hipoteki nie dyskwalifikuje projektu, ale niejasny sposób zwolnienia Twojego lokalu z obciążenia już tak. Zajęcie komornicze lub zakaz rozporządzania to sygnały znacznie poważniejsze niż typowa hipoteka bankowa.
Co sprawdzić: wierzyciela, zakres zabezpieczenia i warunki zwolnienia lokalu.
Następny krok: wstrzymaj wpłatę, dopóki mechanizm nie jest opisany w dokumentach.
Brak właściwego pozwolenia lub rozbieżność z projektem
Dlaczego to ryzyko: pozwolenie może dotyczyć innej działki, mniejszej liczby kondygnacji albo innego przeznaczenia niż reklamowany budynek.
Co sprawdzić: numer i datę decyzji, kod katastralny, liczbę kondygnacji i przeznaczenie.
Następny krok: uzyskaj kopię decyzji i porównaj ją z ofertą, zanim zarezerwujesz konkretny lokal.
Brak ukończonych realizacji i agresywne obietnice
Dlaczego to ryzyko: brak historii nie jest dowodem nieuczciwości, ale połączony z obietnicami wysokiego dochodu przerzuca ryzyko realizacji na kupującego.
Co sprawdzić: kto stoi za spółką, jakie budynki ukończyły osoby i firmy z nią powiązane, kto jest wykonawcą.
Następny krok: wymagaj mocniejszych zabezpieczeń w umowie, na przykład płatności powiązanych z etapami budowy.
Postęp budowy nie odpowiada harmonogramowi
Dlaczego to ryzyko: rozjazd między harmonogramem a stanem faktycznym często poprzedza przesunięcie terminu oddania.
Co sprawdzić: liczbę wykonanych kondygnacji w kilku punktach czasu i harmonogram z umowy.
Następny krok: poproś o aktualny harmonogram i wiąż kolejne raty z udokumentowanym postępem.
Presja na szybką wpłatę przed dokumentami
Dlaczego to ryzyko: „ostatni lokal w tej cenie” sprawia, że płacisz, zanim cokolwiek sprawdzisz.
Co sprawdzić: warunki zwrotu opłaty rezerwacyjnej zapisane na piśmie.
Następny krok: nie płać, dopóki nie dostaniesz projektu umowy, kodu katastralnego i danych spółki.
Płatność do innego podmiotu lub zmieniające się rachunki
Dlaczego to ryzyko: pieniądze wpłacone podmiotowi, który nie jest stroną umowy, trudniej odzyskać. Nagła zmiana numeru rachunku to też klasyczny schemat oszustwa e-mailowego.
Co sprawdzić: zgodność odbiorcy przelewu ze stroną umowy i numer rachunku wpisany w umowie.
Następny krok: każdą zmianę rachunku potwierdzaj telefonicznie i aneksem.
Jednostronna umowa
Dlaczego to ryzyko: surowe sankcje dla kupującego i szerokie uprawnienia dewelopera do zmiany terminu, metrażu lub projektu oznaczają, że ryzyko opóźnienia ponosisz Ty.
Co sprawdzić: zapisy o karach, okresie dodatkowym, rozwiązaniu umowy i zwrocie środków.
Następny krok: negocjuj symetrię i zleć analizę umowy prawnikowi.
Ważne obietnice istnieją tylko w prezentacji
Dlaczego to ryzyko: dochód z wynajmu, operator hotelowy, standard wykończenia czy termin zapisane wyłącznie w broszurze nie są zobowiązaniem umownym.
Co sprawdzić: czy każda kluczowa obietnica znajduje się w umowie lub załączniku.
Następny krok: przenieś obietnice do umowy albo przyjmij, że ich nie ma.
Dwanaście sygnałów działa najlepiej łącznie. Jeden niejasny punkt wyjaśniony dokumentem to normalna część zakupu. Kilka nierozwiązanych punktów naraz oznacza, że wpłatę należy wstrzymać do czasu wyjaśnienia.
Sprawdź spółkę, nie tylko markę
Ten błąd widzę u kupujących najczęściej: ktoś sprawdza markę, czyta opinie o niej i porównuje jej poprzednie projekty, a nie patrzy, kto figuruje w umowie. Tymczasem stroną umowy i odbiorcą pieniędzy jest zawsze konkretna osoba prawna, nie logo na banerze.
Dla porównania: w Polsce wygląda to tak, że deweloper musi wręczyć prospekt informacyjny z danymi spółki i projektu. W Gruzji, stan na październik 2026, nie ma ustawowego odpowiednika prospektu, więc dane musisz zebrać samodzielnie. Spółki są ewidencjonowane w rejestrze prowadzonym przez National Agency of Public Registry (NAPR), dostępnym przez portal NAPR.
Zanim podpiszesz umowę, sprawdź w Rejestrze Przedsiębiorców Gruzji:
- Pełną nazwę i formę prawną — na przykład spółka z ograniczoną odpowiedzialnością (LLC), a nie sama nazwa marki.
- Numer identyfikacyjny — pozwala jednoznacznie odróżnić spółki o podobnych nazwach.
- Status spółki — czy jest aktywna, czy w likwidacji lub upadłości.
- Datę rejestracji — informacja o wieku spółki, nie o jej rzetelności.
- Osoby reprezentujące — dyrektor lub osoby uprawnione do podpisu oraz sposób reprezentacji.
- Wspólników — pozwalają ustalić powiązanie z grupą deweloperską.
- Zgodność danych — ta sama nazwa i numer w umowie, na fakturze i u odbiorcy przelewu.
Wielu deweloperów w Gruzji, podobnie jak w Polsce, realizuje każdą inwestycję przez odrębną spółkę projektową, czyli SPV. Spółka projektowa izoluje ryzyko jednego projektu od reszty grupy i ułatwia bankowe finansowanie. Nowa spółka projektowa sama w sobie nie jest dowodem oszustwa.
Spółka projektowa wymaga jednak odpowiedzi na trzy pytania. Kto jest jej właścicielem i jak łączy się z marką? Jakie ma zasoby — działkę, kapitał, finansowanie? Kto faktycznie odpowiada za zobowiązania wobec kupujących, jeśli spółce zabraknie pieniędzy?
Historia marki nie przenosi się automatycznie na nową osobę prawną. Jeżeli spółka-matka nie udzieliła poręczenia ani nie jest stroną umowy, w razie problemów Twoim dłużnikiem pozostaje wyłącznie spółka projektowa z majątkiem ograniczonym do jednego projektu.
Zawsze radzę jedno: zapytaj sprzedawcę wprost, która spółka odpowiada za Twój lokal i czy grupa daje na nią jakąkolwiek pisemną gwarancję. Sama odpowiedź, a także jej brak, mówią o projekcie więcej niż cała prezentacja.
Praktyczny wniosek: oceniaj historię marki, ale podpisuj umowę ze świadomością, kto naprawdę jest Twoim dłużnikiem.
Działka, hipoteka i kod katastralny
Kod katastralny to unikalny numer działki lub lokalu w gruzińskim Public Registry. Kod katastralny łączy wszystkie dokumenty projektu: wyciąg z rejestru, pozwolenie na budowę i umowę. Jeżeli ten sam kod nie pojawia się we wszystkich trzech dokumentach, coś wymaga wyjaśnienia.
Stan na październik 2026: wyciąg z rejestru nieruchomości można zwykle uzyskać lub podejrzeć online przez serwisy NAPR, a pełne wyciągi także w Domach Usług Publicznych. Zakres danych dostępnych publicznie i ewentualne opłaty mogą się zmieniać, dlatego aktualne warunki sprawdź bezpośrednio w NAPR przed zamówieniem dokumentu.
| Co sprawdzić | Gdzie | Na co uważać | Pytanie do dewelopera |
|---|---|---|---|
| Kod katastralny | Wyciąg z Public Registry, umowa, pozwolenie | Różne kody w dokumentach, działka podzielona lub połączona | Czy działka była dzielona albo scalana po wydaniu pozwolenia? |
| Lokalizacja i powierzchnia działki | Wyciąg i mapa katastralna | Mapa nie pokrywa się z miejscem budowy | Na której dokładnie działce stoi budynek? |
| Właściciel | Wyciąg z rejestru nieruchomości | Właścicielem jest osoba trzecia | Na jakiej podstawie spółka buduje i sprzedaje lokale? |
| Hipoteka | Sekcja obciążeń w wyciągu | Nieznany wierzyciel, zabezpieczenie całej działki bez mechanizmu zwolnienia | Kto jest wierzycielem i jak zostanie zwolniony mój lokal? |
| Zajęcie, zakaz rozporządzania | Sekcja obciążeń w wyciągu | Wpis wynikający z postępowania sądowego lub egzekucyjnego | Z jakiego postępowania wynika wpis i kiedy zostanie wykreślony? |
| Inne prawa osób trzecich | Wyciąg | Dzierżawa, służebność, wcześniejsze wpisy na rzecz innych kupujących | Jakie prawa mają pierwszeństwo przed moim? |
| Data wyciągu | Nagłówek dokumentu | Wyciąg sprzed kilku miesięcy | Czy mogę otrzymać wyciąg z dzisiejszą datą? |
Najważniejsza kwestia w tej sekcji to interpretacja hipoteki. Hipoteka na działce dewelopera nie oznacza automatycznie, że projekt jest niewiarygodny. Banki finansujące budowę zwykle zabezpieczają kredyt właśnie na gruncie, tak samo jak w Polsce.
Hipoteka realnie zwiększa ryzyko kupującego wtedy, gdy nie wiadomo, kiedy i na jakich warunkach zostanie zwolniony konkretny lokal. Zapytaj o cztery rzeczy:
- Wierzyciel — bank, inna instytucja czy osoba prywatna. Prywatny wierzyciel wymaga szczególnie uważnej analizy.
- Zakres zabezpieczenia — czy obejmuje całą działkę i przyszłe lokale, jaka jest kwota.
- Kolejność praw — czy Twoje prawo, na przykład wpis z pre-rejestracji, będzie miało pierwszeństwo przed późniejszymi obciążeniami.
- Mechanizm zwolnienia — czy wierzyciel zgodził się zwalniać lokale po zapłacie ceny i czy wynika to z dokumentu, a nie z ustnej deklaracji.
Typowy scenariusz, nie konkretny przypadek: kupujący płaci całość ceny, budynek zostaje oddany, a lokalu nie da się przepisać, bo bank nie zwolnił hipoteki z powodu zaległości dewelopera. Ryzyko to ogranicza pisemna zgoda wierzyciela na zwolnienie lokalu lub zapis umowy wiążący płatność z wykreśleniem obciążenia.
Wniosek: hipotekę ocenia się przez mechanizm jej obsługi, a nie przez sam fakt jej istnienia.
Pozwolenie i zgodność projektu
Zapewnienie „mamy wszystkie pozwolenia” nie jest dowodem. Dowodem jest decyzja o pozwoleniu na budowę, którą da się powiązać z konkretną działką i konkretnym budynkiem. Ramy prawne planowania przestrzennego i procesu budowlanego określa, stan na październik 2026, Code of Georgia on Spatial Planning, Architectural and Construction Activities, którego aktualną wersję znajdziesz w oficjalnej bazie prawa Matsne.
Pozwolenia wydaje właściwy organ samorządu, na przykład merostwo Batumi lub Służba Architektury Tbilisi. Dla większych obiektów procedura bywa etapowa, a szczegóły zależą od klasy budynku i lokalnych przepisów. Dlatego zawsze ustal, na jakim etapie formalnym jest inwestycja i czy dokument, który widzisz, uprawnia już do wznoszenia budynku.
Porównaj pozwolenie z ofertą sprzedażową w pięciu punktach:
Działka. Kod katastralny w decyzji musi odpowiadać działce z wyciągu. Jeśli działka została później podzielona lub scalona, potrzebne jest wyjaśnienie, czy pozwolenie nadal jej dotyczy.
Liczba kondygnacji. Reklamowany 25-piętrowy budynek przy pozwoleniu na 18 pięter to poważna rozbieżność, szczególnie gdy Twój lokal jest na kondygnacji spoza pozwolenia.
Przeznaczenie. Budynek mieszkalny, apartamentowy, hotelowy lub wielofunkcyjny to różne kategorie. Przeznaczenie wpływa na późniejszą rejestrację lokalu, opłaty i możliwość wynajmu.
Etapy. W kompleksach budowanych etapami pozwolenie może obejmować tylko jedną fazę. Sprawdź, czy kupowany blok jest objęty aktualną decyzją.
Zmiany. Deweloperzy zmieniają projekty, także legalnie, przez nowe decyzje. Zapytaj o wszystkie zmiany pozwolenia i ich wpływ na Twój lokal.
Dla porównania: w Polsce sprawdzisz prawomocność pozwolenia w starostwie, a podstawowe dane znajdziesz w rejestrze GUNB. W Gruzji informacje o decyzjach budowlanych bywają publikowane przez organy samorządu, ale zakres dostępnych danych różni się między gminami (stan na październik 2026). Najprostsze i najpewniejsze rozwiązanie to prośba o pełną kopię decyzji z załącznikami.
Wniosek praktyczny: pozwolenie ma wartość tylko wtedy, gdy łączy się z tą samą działką, tym samym budynkiem i tym samym lokalem, który kupujesz. Ocenę legalności konkretnej decyzji zostaw prawnikowi.
Historia realizacji i rzeczywisty postęp
Ukończone budynki to najuczciwszy materiał o deweloperze, bo nie da się ich podretuszować w programie graficznym. Pojedź do nich osobiście albo poproś zaufaną osobę o wizytę.
Na miejscu sprawdź:
- Terminowość — porównaj deklarowaną datę oddania z rzeczywistą. Pomocne bywają archiwalne materiały sprzedażowe i rozmowy z mieszkańcami.
- Windy — czy działają wszystkie, jak często są awarie. W wysokich budynkach nad morzem to jeden z najczęstszych problemów.
- Instalacje i media — czy lokale mają stałe przyłącza, czy budynek długo działał na tymczasowym zasilaniu.
- Części wspólne — klatki, lobby, elewacja, dach, parking. Wilgoć i sól morska szybko obnażają oszczędności na materiałach.
- Zarządzanie — kto zarządza budynkiem, ile kosztuje utrzymanie, czy opłaty rosną.
- Zgodność z deklaracjami — czy basen, siłownia czy strefa relaksu powstały w obiecanej formie.
- Rejestracja lokali — czy kupujący dostali już własność wpisaną do Public Registry.
Rozmowa z mieszkańcami lub właścicielami lokali daje informacje, których nie znajdziesz w internecie. Pytaj konkretnie: o ile przesunięto termin, jak deweloper reagował na usterki, ile trwało przepisanie własności.
Pamiętaj, że historia marki nie przesądza o wyniku konkretnego projektu. Ten sam deweloper może mieć udany budynek przy plaży i problematyczny kompleks na obrzeżach miasta.
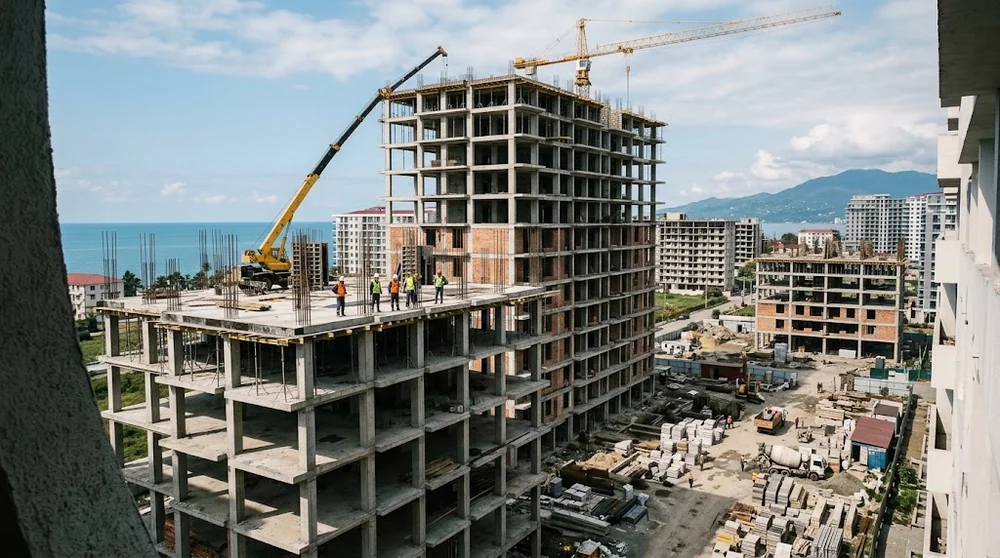
Drugi element to obecna budowa. Jedna wizyta ani jedno zdjęcie nie pokazują tempa inwestycji. Tempo widać dopiero w porównaniu kilku punktów czasu. Metoda, którą stosuję przy projektach moich klientów, wygląda tak:
- Zanotuj stan wyjściowy: liczbę wykonanych kondygnacji, etap elewacji, obecność dźwigów i ekip.
- Powtórz obserwację po 4–8 tygodniach, z datą każdego zdjęcia.
- Policz przyrost kondygnacji lub etapów w tym czasie.
- Porównaj tempo z harmonogramem w umowie i z terminem oddania.
- Obserwuj aktywność: liczba pracowników w dni robocze, dostawy materiałów, praca dźwigów.
Jeżeli do oddania zostało 12 miesięcy, a w ostatnim kwartale nie przybyła żadna kondygnacja, termin z umowy jest mało realny niezależnie od zapewnień sprzedawcy. Zdjęcia marketingowe bez daty pomijaj w tej analizie.
Wniosek: tempo budowy oceniasz z dynamiki zmian, a nie ze stanu w jednym dniu.
Finansowanie projektu i przepływ pieniędzy
W Gruzji nowe budownictwo w dużej mierze finansują przedpłaty kupujących, często uzupełniane kredytem bankowym. To oznacza, że Twoje pieniądze mogą być realnie potrzebne do dokończenia budowy, a nie tylko do zapłaty za gotowy produkt.
Dla porównania: w Polsce wpłaty trafiają obowiązkowo na mieszkaniowy rachunek powierniczy, a bank kontroluje wypłaty deweloperowi. W Gruzji, stan na październik 2026, nie znalazłem w oficjalnych źródłach przepisu nakładającego powszechny obowiązek escrow dla zakupów off-plan. Nie zakładaj, że escrow istnieje, jeśli umowa go wprost nie przewiduje.
Zadaj deweloperowi kilka pytań o finansowanie. Czy projekt ma kredyt budowlany i w jakim banku? Czy hipoteka na gruncie zabezpiecza ten kredyt? Czy bank zgodził się na zwalnianie sprzedanych lokali? Jaka część budowy jest finansowana z przedpłat?
Współpraca dewelopera z bankiem bywa sygnałem pozytywnym, bo bank zwykle analizuje projekt przed udzieleniem finansowania. Bankowe finansowanie nie jest jednak gwarancją ukończenia budowy ani ochrony konkretnego kupującego. Bank chroni przede wszystkim własny kredyt. W razie kłopotów dewelopera interes banku i interes kupującego mogą się rozjechać.
Osobną kwestią jest logo banku na materiałach reklamowych. Logo oznacza czasem tylko to, że bank oferuje kredyty hipoteczne kupującym w danym projekcie. Taka współpraca nie mówi nic o finansowaniu samej budowy.
Zwróć uwagę na harmonogram płatności. Raty powiązane z konkretnymi etapami budowy, na przykład stanem surowym lub zamknięciem budynku, lepiej chronią kupującego niż raty płatne według kalendarza. Duża wpłata na starcie przy wczesnym etapie budowy przenosi większość ryzyka na Ciebie.
Sprawdź też walutę ceny i rachunek odbiorcy. Zasady dotyczące waluty rozliczeń w Gruzji warto potwierdzić z prawnikiem, bo regulacje walutowe mogą wpływać na zapis ceny w umowie.
Wniosek: musisz rozumieć, kiedy, komu i za co płacisz oraz jaka część ochrony wynika z umowy i wpisów w rejestrze, a jaka tylko z zaufania.
Najgroźniejsze zapisy w umowie deweloperskiej
Umowa z gruzińskim deweloperem podlega przede wszystkim Kodeksowi cywilnemu Gruzji. Brak szczególnej ustawy deweloperskiej oznacza dużą swobodę stron, a w praktyce swobodę tego, kto przygotował wzór umowy. Najczęściej jest nim deweloper.
Kluczowy problem to asymetria. Typowa umowa przewiduje dla kupującego krótkie terminy płatności i wysokie kary, a dla dewelopera długi okres dodatkowy, niskie kary i szerokie prawo do zmian. Poniższa tabela pokazuje zapisy, które sprawdzam w każdej umowie.
| Zapis | Ryzyko | Co sprawdzić lub negocjować |
|---|---|---|
| Identyfikacja lokalu | Lokal opisany ogólnie, bez numeru i planu | Numer lokalu, piętro, rzut jako załącznik, kod katastralny działki |
| Powierzchnia i tolerancja metrażu | Mniejszy lokal przy tej samej cenie | Sposób liczenia metrażu (z balkonem czy bez), limit tolerancji, korekta ceny w obie strony |
| Standard wykończenia | „Biały karkas” zamiast obiecanego wykończenia | Szczegółowy załącznik ze standardem, materiałami i wyposażeniem |
| Cena i waluta | Zmiana ceny lub niekorzystny kurs | Cena stała, waluta, zasady przeliczenia, brak waloryzacji jednostronnej |
| Harmonogram płatności | Płatności niezależne od postępu budowy | Powiązanie rat z etapami, prawo wstrzymania płatności przy opóźnieniu |
| Termin oddania | Termin opisany jako orientacyjny | Konkretna data, definicja „oddania” (odbiór, media, rejestracja) |
| Okres dodatkowy | Wielomiesięczne przesunięcie bez sankcji | Limit okresu dodatkowego, zamknięta lista przyczyn |
| Kary za opóźnienie | Kary symboliczne dla dewelopera, wysokie dla kupującego | Symetria kar, odsetki od wpłaconych kwot |
| Rozwiązanie umowy | Prawo rozwiązania tylko po stronie dewelopera | Prawo kupującego do odstąpienia po przekroczeniu terminu |
| Zwrot środków | Zwrot „po sprzedaży lokalu innemu klientowi” lub z potrąceniami | Konkretny termin zwrotu, wysokość potrąceń, zabezpieczenie zwrotu |
| Cesja | Zakaz odsprzedaży lub wysoka opłata za cesję | Prawo cesji, opłata, zgoda dewelopera bez nieuzasadnionej odmowy |
| Zmiany projektu | Jednostronna zmiana układu, piętra, widoku | Zakres dopuszczalnych zmian, zgoda kupującego na zmiany istotne |
| Media | Opłaty przyłączeniowe naliczane po oddaniu | Kto płaci za przyłącza prądu, wody i gazu |
| Zarządzanie | Narzucony zarządca na wiele lat | Okres umowy zarządczej, możliwość zmiany zarządcy |
| Dodatkowe opłaty | Opłaty za rejestrację, dokumenty, „serwis” | Pełna lista kosztów po stronie kupującego |
Asymetrię łatwo rozpoznać prostym ćwiczeniem. Wypisz obok siebie konsekwencje spóźnienia kupującego z ratą i konsekwencje spóźnienia dewelopera z oddaniem budynku. Jeżeli kupujący po kilkunastu dniach zwłoki traci zaliczkę, a deweloper może opóźnić się o rok, płacąc symboliczną kwotę, umowa przerzuca ryzyko budowy na Ciebie.
Wiele zapisów da się negocjować, zwłaszcza na wczesnym etapie sprzedaży. Z mojej praktyki: deweloperzy częściej zgadzają się na doprecyzowanie standardu, limitu okresu dodatkowego i terminu zwrotu środków niż na zmianę ceny.
Gruzińska umowa jest często dwujęzyczna, na przykład gruzińsko-angielska. Ustal, która wersja językowa jest rozstrzygająca, i czytaj właśnie ją, najlepiej z tłumaczeniem przysięgłym lub z prawnikiem znającym gruziński.
Analiza konkretnej umowy to moment, w którym ogólne zasady przestają wystarczać, bo liczy się dokładne brzmienie zapisów, załączników i wpisów w rejestrze. Krótka rozmowa przed podpisem pozwala ustalić, które punkty wymagają negocjacji, a które opinii prawnika.
Masz projekt umowy z gruzińskim deweloperem i nie wiesz, które zapisy są standardem, a które powinny Cię zaniepokoić przed wpłatą?
Niezależnie od tego, z kim konsultujesz umowę, ostateczną ocenę zapisów o hipotece, zabezpieczeniu i prawach do lokalu powinien wydać niezależny gruziński prawnik, który nie jest powiązany z deweloperem.
Rejestracja praw kupującego
Słowo „rejestracja” bywa używane w ofertach bardzo nieprecyzyjnie. Warto odróżnić dwie różne rzeczy.
Rejestracja własności dotyczy gotowego lokalu, który istnieje jako odrębna nieruchomość z własnym kodem katastralnym. Dopiero wpis własności w Public Registry czyni Cię właścicielem w rozumieniu rejestru. W przypadku zakupu w budowie następuje to zwykle po oddaniu budynku i wydzieleniu lokali.
Pre-rejestracja prawa to wpis, który może zabezpieczyć Twoje prawo wcześniej, zanim własność zostanie przeniesiona. Stan na październik 2026, Article 12 Law of Georgia on the Public Registry przewiduje, że prawo do nieruchomości może być pre-rejestrowane na podstawie umowy stron. Tekst ustawy w aktualnej wersji znajdziesz w bazie Matsne, a praktyczne zasady składania wniosków — w NAPR.
Dla porównania: w Polsce roszczenie z umowy deweloperskiej ujawnia się w księdze wieczystej i ten mechanizm jest opisany ustawowo. W Gruzji mechanizm zabezpieczenia trzeba ustalić dla konkretnej transakcji.
Część materiałów internetowych twierdzi, że każda umowa zakupu w budowie musi być obowiązkowo zarejestrowana w Public Registry. Nie znalazłem w oficjalnych źródłach podstawy, by traktować to jako uniwersalną regułę dla wszystkich transakcji off-plan (stan na październik 2026). Ustawa przewiduje możliwość pre-rejestracji, ale właściwy sposób zabezpieczenia zależy od kilku czynników:
- statusu działki i jej obciążeń,
- etapu budowy i tego, czy lokal istnieje już w rejestrze,
- przedmiotu umowy — czy jest to umowa sprzedaży przyszłej rzeczy, umowa przedwstępna czy inna konstrukcja,
- zgody stron, a niekiedy także wierzyciela hipotecznego.
Gdy źródła internetowe przedstawiają sprawę różnie, trzymaj się zasady prostej: ustal z prawnikiem, jaki dokładnie wpis zostanie dokonany, na czyją rzecz, na podstawie jakiego dokumentu i kiedy. Poproś o potwierdzenie złożenia wniosku i o wyciąg pokazujący wpis.
Zapytaj też, co stanie się z wpisem, gdy budynek zostanie oddany, i jak długo potrwa przekształcenie go we własność lokalu. Termin i koszt tej procedury powinny wynikać z umowy.
Wniosek: „umowa jest zarejestrowana” to za mało — musisz wiedzieć, jakie prawo zostało wpisane, na jakiej nieruchomości i z jaką kolejnością wobec innych wpisów.
Batumi, Gonio i Kvariati: dodatkowe kontrole
Na wybrzeżu Adżarii większość nowych projektów to kompleksy apartamentowe kupowane częściowo pod wynajem. Kupujesz wtedy lokal razem z systemem zarządzania, opłat i obowiązków, który wpływa na wartość nieruchomości tak samo jak jakość budowy.
Batumi to rynek dużych, wysokich budynków. Gonio i Kvariati to mniejsze, bardziej sezonowe miejscowości, gdzie infrastruktura, media i dojazd częściej rozwijają się równolegle z inwestycjami. W obu przypadkach warto sprawdzić kilka rzeczy wykraczających poza samą budowę.
- Model zarządzania — kto zarządza kompleksem, na jakich warunkach i przez jaki okres.
- Obowiązkowe opłaty — stawka za metr, co obejmuje, czy deweloper może ją jednostronnie podnosić.
- Standard wykończenia — „pod klucz”, „biały karkas” czy „czarny karkas” oznaczają bardzo różne koszty dodatkowe.
- Warunki wynajmu — czy możesz wynajmować samodzielnie, czy obowiązuje wyłączność operatora i jaki jest podział przychodów.
- Parking — czy miejsca są w cenie, sprzedawane osobno, czy w ogóle przewidziane w pozwoleniu.
- Media — stałe przyłącza prądu, wody i gazu oraz to, kto za nie płaci.
- Części wspólne — basen, siłownia, plaża, ochrona: kto je finansuje po oddaniu budynku.
- Partnerstwa hotelowe i operatorskie — czy umowa z operatorem istnieje i jak długo obowiązuje.
Ostatni punkt wymaga szczególnej uwagi. Logo międzynarodowej sieci hotelowej w prezentacji nie jest dowodem istnienia umowy z operatorem. Zapytaj, czy umowa została podpisana, kto jest jej stroną, czy obejmuje Twój lokal i co się stanie, jeśli operator się wycofa.
Prognozy dochodu z wynajmu traktuj jako hipotezę sprzedawcy. Żadna prezentacja nie zastąpi Twojej własnej kalkulacji, uwzględniającej sezonowość, opłaty zarządcze, podatki, wyposażenie i okresy pustostanu. Jeżeli deweloper deklaruje stały dochód, sprawdź, kto i z jakiego majątku ma go wypłacać oraz czy zobowiązanie znalazło się w umowie.
Wybór projektu na wybrzeżu zaczyna się często od pytania, czy priorytetem jest wynajem krótkoterminowy, własny wypoczynek czy długoterminowe zachowanie wartości, bo od tego zależy, która lokalizacja i który model zarządzania mają sens przy Twoim budżecie.
Jeśli porównujesz Batumi, Gonio i Kvariati i chcesz zawęzić wybór do projektów pasujących do Twojego budżetu oraz celu zakupu, zacznij od kilku pytań o swoje oczekiwania.
Każdy projekt z takiej selekcji i tak wymaga pełnej weryfikacji opisanej wyżej, bo dopasowanie do budżetu nie zastępuje kontroli spółki, działki i umowy.
Macierz decyzji przed wpłatą
Poniższa macierz nie ocenia deweloperów punktami. Pokazuje, co zrobić z każdą nierozwiązaną niezgodnością przed przelaniem pieniędzy. Decyzja „go/no-go” zależy od liczby i wagi niewyjaśnionych punktów, nie od renomy marki.
| Sygnał ostrzegawczy | Co zweryfikować | Gdzie sprawdzić | Co zrobić przed wpłatą |
|---|---|---|---|
| Marka inna niż spółka z umowy | Powiązanie marki, grupy i spółki projektowej | Rejestr Przedsiębiorców Gruzji, umowa | Wyjaśnić; uzyskać dokument o strukturze lub poręczeniu |
| Niejasne umocowanie podpisującego | Osoby reprezentujące, pełnomocnictwo | Rejestr Przedsiębiorców Gruzji | Uzyskać dokument; bez niego wstrzymać wpłatę do wyjaśnienia |
| Brak kodu katastralnego | Kod działki w umowie i wyciągu | Public Registry (NAPR) | Zmienić zapis umowy; wpisać kod |
| Grunt należy do osoby trzeciej | Tytuł prawny dewelopera do budowy | Wyciąg z rejestru nieruchomości, umowa z właścicielem | Zlecić analizę prawną |
| Hipoteka bez mechanizmu zwolnienia | Wierzyciel, zakres, warunki zwolnienia lokalu | Wyciąg, zgoda wierzyciela | Uzyskać dokument; zlecić analizę prawną |
| Zajęcie lub zakaz rozporządzania | Źródło wpisu, termin wykreślenia | Wyciąg z Public Registry | Wstrzymać wpłatę do wyjaśnienia |
| Rozbieżność z pozwoleniem | Kondygnacje, przeznaczenie, działka, etap | Decyzja o pozwoleniu na budowę, organ gminy | Uzyskać dokument; wyjaśnić przed rezerwacją lokalu |
| Brak historii i agresywne obietnice | Powiązane realizacje, wykonawca, finansowanie | Ukończone budynki, rejestr spółek | Zmienić zapis umowy (płatności etapowe) |
| Opóźnienie wobec harmonogramu | Postęp w kilku punktach czasu | Wizyty, zdjęcia z datą, harmonogram | Wyjaśnić; zmienić zapis umowy (raty za postęp) |
| Presja na szybką wpłatę | Warunki zwrotu rezerwacji | Pisemna umowa rezerwacyjna | Wstrzymać wpłatę do otrzymania dokumentów |
| Inny odbiorca płatności | Zgodność odbiorcy ze stroną umowy | Umowa, dane rachunku, rejestr | Wstrzymać wpłatę do wyjaśnienia; potwierdzić aneksem |
| Asymetryczna umowa | Kary, okres dodatkowy, zwrot środków | Projekt umowy | Zmienić zapis umowy; zlecić analizę prawną |
| Obietnice tylko w prezentacji | Czy dochód, operator, standard są w umowie | Umowa, załączniki, umowa z operatorem | Zmienić zapis umowy lub przyjąć, że obietnica nie wiąże |
| Niejasny sposób zabezpieczenia praw | Rodzaj wpisu, kolejność, termin | NAPR, prawnik | Zlecić analizę prawną; ustalić wpis przed płatnością |
Kolejność działań ma znaczenie. Najpierw dokumenty urzędowe: rejestr spółki i wyciąg z rejestru nieruchomości. Potem pozwolenie. Następnie budowa i historia realizacji. Na końcu umowa z prawnikiem.
Jeżeli po tej kontroli zostają punkty z kolumną „wstrzymać wpłatę do wyjaśnienia”, rozsądnie jest poczekać. Dobry projekt zwykle przetrwa tydzień potrzebny na wyjaśnienia. Projekt, który wymaga natychmiastowej decyzji bez dokumentów, sam daje Ci odpowiedź.
Moja obserwacja z czterech lat pracy w Batumi: rzetelni deweloperzy rzadko obrażają się o pytania o kod katastralny, hipotekę czy umocowanie. Nerwowa reakcja na zwykłe pytania o dokumenty mówi mi więcej niż jakakolwiek opinia w internecie.
FAQ o sprawdzaniu dewelopera
Jak sprawdzić, czy deweloper w Gruzji jest wiarygodny?
Najpierw ustal dokładną spółkę, która podpisze umowę i przyjmie pieniądze. Następnie sprawdź jej dane w rejestrze, prawa do działki, obciążenia, dokumentację budowlaną, ukończone inwestycje i faktyczny postęp obecnego projektu. Na końcu przeanalizuj umowę, zwłaszcza termin oddania, kary, zwrot środków i sposób zabezpieczenia praw kupującego.
Jakie dokumenty dewelopera trzeba sprawdzić przed zakupem mieszkania w Batumi?
Podstawowy zestaw obejmuje dane rejestrowe spółki, aktualny wyciąg dotyczący działki, kod katastralny, informacje o hipotekach i ograniczeniach, właściwe dokumenty budowlane oraz projekt umowy z załącznikami opisującymi lokal i standard. Dokumenty trzeba zestawić ze sobą — pojedynczy wyciąg z Public Registry nie potwierdza jeszcze bezpieczeństwa całego projektu.
Czy hipoteka na działce dewelopera oznacza, że nie wolno kupować mieszkania?
Nie każda hipoteka automatycznie oznacza, że projekt jest niewiarygodny, ponieważ grunt może zabezpieczać finansowanie budowy. Trzeba jednak ustalić wierzyciela, zakres zabezpieczenia, kolejność praw oraz sposób zwalniania sprzedawanego lokalu lub praw kupującego. Bez jasnego mechanizmu w dokumentach hipoteka jest istotnym ryzykiem wymagającym analizy prawnej przed wpłatą.
Czy umowę z deweloperem w Gruzji można zarejestrować w Public Registry?
Gruzińskie prawo przewiduje między innymi możliwość pre-rejestracji prawa do nieruchomości na podstawie umowy stron (stan na październik 2026). Nie oznacza to jednak, że każda transakcja off-plan podlega identycznemu wpisowi. Sposób zabezpieczenia zależy od statusu działki, budynku, przedmiotu umowy i jej treści, dlatego przed podpisaniem trzeba ustalić właściwy mechanizm dla konkretnego projektu.
Czy współpraca dewelopera z bankiem gwarantuje bezpieczeństwo inwestycji?
Nie. Finansowanie bankowe może oznaczać, że bank przeprowadził własną ocenę projektu, ale nie jest gwarancją terminowego ukończenia budowy ani ochrony konkretnego kupującego. Trzeba sprawdzić, co dokładnie finansuje bank, jakie zabezpieczenia ustanowiono na gruncie oraz na jakich warunkach prawa do kupowanego lokalu będą wolne od obciążeń.
Kiedy najlepiej sprawdzić dewelopera — przed rezerwacją czy przed umową?
Kluczowe dokumenty warto sprawdzić przed pierwszą istotną, trudno odzyskiwalną wpłatą, a nie dopiero po podpisaniu umowy. Bezpośrednio przed zawarciem transakcji lub kolejnym dużym etapem płatności należy ponownie zweryfikować aktualny wyciąg z rejestru i inne dane, które mogły się zmienić od pierwszego due diligence.
Podsumowanie
Sprawdzenie dewelopera w Gruzji sprowadza się do jednego pytania: czy dokumenty potwierdzają to, co obiecuje sprzedawca? Zaczynasz od spółki, która podpisuje umowę i przyjmuje pieniądze, a nie od marki. Potem zestawiasz kod katastralny, wyciąg z rejestru nieruchomości, hipoteki i pozwolenie na budowę. Na końcu sprawdzasz tempo budowy w kilku punktach czasu i czytasz umowę pod kątem asymetrii.
Z mojego doświadczenia przy zakupach polskich klientów wynika, że większość problemów da się zauważyć przed wpłatą, jeśli ktoś zada właściwe pytania na czas. Hipoteka, nowa spółka projektowa czy brak długiej historii nie przekreślają projektu. Przekreśla go dopiero brak jasnej odpowiedzi popartej dokumentem.
Jeżeli zapamiętasz jedną rzecz, niech to będzie ta: pełną kontrolę wykonaj przed pierwszą istotną wpłatą, a dane rejestrowe sprawdź ponownie przed każdym dużym przelewem. Konkretną umowę, hipotekę i sposób zabezpieczenia Twoich praw zawsze powierz niezależnemu gruzińskiemu prawnikowi.
Zastrzeżenie: materiał ma charakter wyłącznie informacyjny i odzwierciedla stan prawny na październik 2026. Stan prawny, wpisy w rejestrach i dokumentację inwestycji należy sprawdzić dla konkretnej transakcji. Artykuł nie stanowi i nie zastępuje indywidualnej porady prawnej, podatkowej ani finansowej.